Domain bcmk.de kaufen?
Wir ziehen mit dem Projekt
bcmk.de um.
Sind Sie am Kauf der Domain
bcmk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bcmk.de kaufen?
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **

Ähnliche Suchbegriffe für Ertrag
Top-Angebote
Produkte zum Begriff Ertrag:
-
De Gruyter Oldenbourg Problemlösung und Kommunikation im ManagementWenn man sich in der Betriebswirtschaftslehre mit Problemen beschäftigt, geht man üblicherweise von einem ganz bestimmten Problemtyp aus: von Problemen, die auf bekannte, wohl definierbare Fragestellungen zurückzuführen sind und sich mit ebenso bekannten und vorab bestimmbaren Instrumenten lösen lassen. Aber entspricht dieser Problemtyp tatsächlich der praktischen Realität? Wohl kaum! Der überwiegende Teil der Probleme, die in der Unternehmenspraxis zu lösen sind, sind neuartig: Probleme, deren Ursachen und Zusammenhänge unerkannt sind und für deren Lösung geeignete Instrumente erst noch zu finden sind. Und sind Probleme wirklich bereits dann beseitigt, wenn man es schafft, eine geeignete Lösung zu finden? Wohl kaum! Selbst die beste Problemlösung ist wertlos, wenn es nicht gelingt, diese Lösung so zu kommunizieren, dass Entscheidungsträger und Betroffene sie verstehen, akzeptieren und umsetzen – erst dann ist das Problem wirklich gelöst. In diesem Buch werden Probleme aus einer anderen als dieser üblichen Perspektive heraus behandelt: Ausgehend von dem Grundverständnis, dass (erstens) Probleme im Regelfall neuartig sind und (zweitens) Problemlösung und Kommunikation Hand in Hand gehen müssen, ist es ihr Ziel, Vorgehensweisen und Techniken zu vermitteln, mit deren Hilfe ein Team von Problemlösern neuartige, komplexe Probleme in Unternehmen verstehen, lösen und kommunizieren kann. Mit anderen Worten: es wird eine allgemeingültige Problemlösungsmethodik aufgezeigt, die im praktischen Einsatz auf die unterschiedlichsten, neu auftretenden Probleme angewendet werden kann. Dieses Buch richtet sich an Studenten der Betriebswirtschaftslehre. Die meisten von ihnen werden später ihr Berufsleben damit verbringen, praktische Probleme von Unternehmen zu bearbeiten – und diese hoffentlich lösen. Es kann deswegen nicht überraschen, dass Probleme im Mittelpunkt der meisten betriebswirtschaftlichen Arbeiten stehen. So auch in dieser Schrift.7,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **


Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
Top-Angebote
Produkte zum Begriff Ertrag:
-
Vandenhoeck & Ruprecht Handbuch Interkulturelle Kommunikation und KooperationToday, the ability to communicate and cooperate internationally becomes more and more important. “Intercultural action competence” is by now considered as key qualification for various employers.The book offers practical explanation of central terms in intercultural communication and cooperation and informs the reader of the current state of affairs in research. Methods of diagnosis, training and evaluation of intercultural action competence are discussed. The authors also depict intercultural fields of practice in companies, e.g. intercultural personnel development and central management fields such as negotiation-, conflict- and project management. Thoughts on strategic overall concepts for intercultural actions of companies round off the volume.8,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
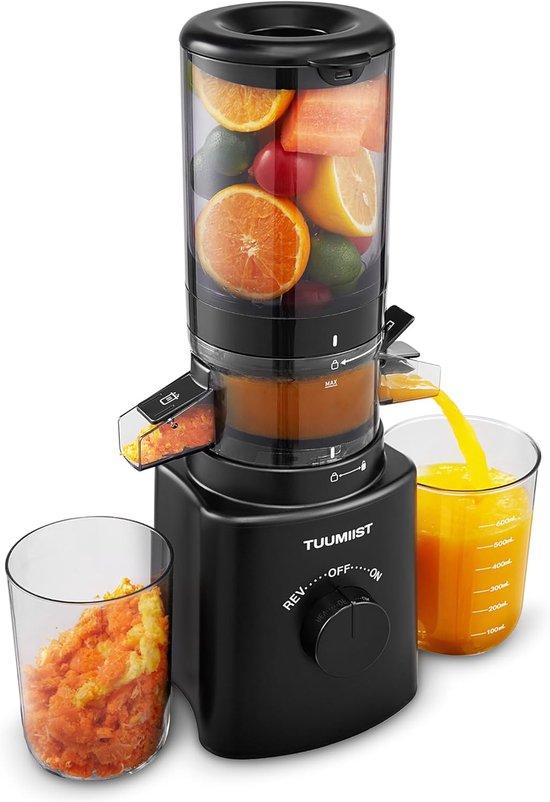
Langsamer Juicer mit 108 mm Vulschacht, Citruspresse für Gemüse und Obst, Kompakter Juicer mit High Juicer Ertrag und einfacher Reinigung, 2Mit einem beeindruckenden 108 mm XL Füllstutzen können Sie ganze Früchte und Gemüse verwenden, ohne sie auszuschneiden, was Zeit und Aufwand spart. Dieser leistungsstarke 200W Saftpresse rotiert bei 55 U/min, sorgt für maximale Nährstoffextraktion und hohe Saftausbeute. Leicht zu reinigen: Dank des intelligenten Designs kann der langsame Safter in nur 5 Minuten gereinigt werden, inklusive einer speziellen Reinigungsbürste.710,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heist Ertrag?
Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann sich auf verschiedene Arten von Einkommen beziehen, wie zum Beispiel den Umsatz aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen aus Anlagen oder Dividenden aus Aktien. Der Ertrag ist ein wichtiger Kennwert für die Bewertung der Rentabilität einer Investition oder eines Unternehmens. Er wird oft als Prozentsatz des investierten Kapitals oder des Umsatzes berechnet, um die Effizienz und Rentabilität einer Geschäftstätigkeit zu messen. In der Finanzwelt ist der Ertrag ein zentraler Begriff, der eng mit dem Konzept des Risikos verbunden ist. **
-
Was bedeutet hoher Ertrag?
Hoher Ertrag bezieht sich auf den Gewinn oder die Rendite, die aus einer Investition oder einem Geschäftsvorgang erzielt wird. Ein hoher Ertrag bedeutet, dass die Einnahmen oder Gewinne im Verhältnis zu den eingesetzten Mitteln oder Investitionen signifikant sind. Dies kann durch effizientes Management, gute Marktbedingungen oder eine erfolgreiche Geschäftsstrategie erreicht werden. Ein hoher Ertrag ist für Unternehmen wichtig, um ihr Wachstum zu fördern, Investoren anzulocken und langfristige Rentabilität zu gewährleisten. Es ist ein Maßstab für den Erfolg und die Rentabilität einer Investition oder eines Unternehmens. **
-
Soll haben Ertrag Aufwand?
Die Frage "Soll haben Ertrag Aufwand?" ist eine grundlegende Frage der Buchhaltung und Finanzwirtschaft. Sie bezieht sich darauf, ob der Ertrag (Einnahmen) eines Unternehmens den Aufwand (Kosten) übersteigt oder nicht. Wenn der Ertrag größer ist als der Aufwand, spricht man von einem Gewinn. Wenn der Aufwand höher ist als der Ertrag, entsteht ein Verlust. Diese Frage ist entscheidend für die finanzielle Gesundheit eines Unternehmens und hilft dabei, die Rentabilität und Effizienz der Geschäftstätigkeit zu bewerten. Letztendlich geht es darum, ob ein Unternehmen profitabel arbeitet und langfristig erfolgreich sein kann. **
-
Was ist der Ertrag?
Der Ertrag bezieht sich auf den Gewinn oder das Einkommen, das aus einer Investition oder einer geschäftlichen Tätigkeit erzielt wird. Er kann in Form von Geld, Waren oder Dienstleistungen gemessen werden. Der Ertrag ist ein wichtiger Indikator für den Erfolg eines Unternehmens und wird oft verwendet, um die Rentabilität einer Investition zu bewerten. Er kann auch als Kennzahl verwendet werden, um die Effizienz und Leistungsfähigkeit eines Unternehmens zu bewerten. Letztendlich ist der Ertrag das Ergebnis der Einnahmen abzüglich der Kosten, die für die Erzielung dieser Einnahmen angefallen sind. **
Ähnliche Suchbegriffe für Ertrag
-
De Gruyter Oldenbourg Problemlösung und Kommunikation im ManagementWenn man sich in der Betriebswirtschaftslehre mit Problemen beschäftigt, geht man üblicherweise von einem ganz bestimmten Problemtyp aus: von Problemen, die auf bekannte, wohl definierbare Fragestellungen zurückzuführen sind und sich mit ebenso bekannten und vorab bestimmbaren Instrumenten lösen lassen. Aber entspricht dieser Problemtyp tatsächlich der praktischen Realität? Wohl kaum! Der überwiegende Teil der Probleme, die in der Unternehmenspraxis zu lösen sind, sind neuartig: Probleme, deren Ursachen und Zusammenhänge unerkannt sind und für deren Lösung geeignete Instrumente erst noch zu finden sind. Und sind Probleme wirklich bereits dann beseitigt, wenn man es schafft, eine geeignete Lösung zu finden? Wohl kaum! Selbst die beste Problemlösung ist wertlos, wenn es nicht gelingt, diese Lösung so zu kommunizieren, dass Entscheidungsträger und Betroffene sie verstehen, akzeptieren und umsetzen – erst dann ist das Problem wirklich gelöst. In diesem Buch werden Probleme aus einer anderen als dieser üblichen Perspektive heraus behandelt: Ausgehend von dem Grundverständnis, dass (erstens) Probleme im Regelfall neuartig sind und (zweitens) Problemlösung und Kommunikation Hand in Hand gehen müssen, ist es ihr Ziel, Vorgehensweisen und Techniken zu vermitteln, mit deren Hilfe ein Team von Problemlösern neuartige, komplexe Probleme in Unternehmen verstehen, lösen und kommunizieren kann. Mit anderen Worten: es wird eine allgemeingültige Problemlösungsmethodik aufgezeigt, die im praktischen Einsatz auf die unterschiedlichsten, neu auftretenden Probleme angewendet werden kann. Dieses Buch richtet sich an Studenten der Betriebswirtschaftslehre. Die meisten von ihnen werden später ihr Berufsleben damit verbringen, praktische Probleme von Unternehmen zu bearbeiten – und diese hoffentlich lösen. Es kann deswegen nicht überraschen, dass Probleme im Mittelpunkt der meisten betriebswirtschaftlichen Arbeiten stehen. So auch in dieser Schrift.7,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Just, Annette: Systemische Beratung - Kommunikation durch SkizzierenSystemische Beratung - Kommunikation durch Skizzieren , Fallbeispiele aus der Schulsozialarbeit , Handwerkzeug-Sets > Handwerkzeuge , Erscheinungsjahr: 20161010, Produktform: Kartoniert, Autoren: Just, Annette, Seitenzahl/Blattzahl: 190, Abbildungen: 90 schwarz-weiße Abbildungen, Keyword: Beratung; Jugend; Jugendliche; Kinder; Konstruktivismus; Pädagogik; Schulsozialarbeit; Sozialarbeit; Sozialarbeiter; Sozialpädagogik; Systemische Beratung; Systemtheorie; Zielgruppe; soziale Arbeit, Fachschema: Kommunikation (Mensch)~Schule / Soziologie, Sozialisation~Jugendhilfe~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Beratung~Consulting~Rat~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Pädagogische Psychologie~Psychotherapie: Kinder und Jugendliche~Psychotherapie: Beratung, Bildungszweck: für die Hochschule, Thema: Orientieren, Warengruppe: TB/Sozialpädagogik, Fachkategorie: Kinder- und Jugendhilfe, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Waxmann Verlag GmbH, Co-Verlag: Waxmann Verlag GmbH, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 366, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Ertrag gleich Gewinn?
Ist Ertrag gleich Gewinn? Nein, Ertrag und Gewinn sind zwei unterschiedliche Konzepte in der Betriebswirtschaft. Der Ertrag bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist das Ergebnis, das übrig bleibt, nachdem alle Kosten und Ausgaben vom Ertrag abgezogen wurden. Gewinn ist also das finanzielle Ergebnis, das zeigt, wie erfolgreich ein Unternehmen wirtschaftet. Es ist möglich, dass ein Unternehmen einen hohen Ertrag erzielt, aber aufgrund hoher Kosten und Ausgaben keinen Gewinn erwirtschaftet. Daher ist es wichtig, sowohl den Ertrag als auch den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
-
Wann entsteht ein Ertrag?
Ein Ertrag entsteht, wenn ein Unternehmen Einnahmen durch den Verkauf von Produkten oder Dienstleistungen erzielt. Dieser Erlös muss die Kosten decken, die für die Herstellung oder Bereitstellung der Produkte oder Dienstleistungen angefallen sind. Erst wenn die Einnahmen die Kosten übersteigen, spricht man von einem Ertrag. Ein Ertrag kann also nur entstehen, wenn das Unternehmen einen Gewinn erwirtschaftet. Wann genau ein Ertrag entsteht, hängt also davon ab, ob die Einnahmen die Kosten übersteigen und somit ein Gewinn erzielt wird. **
-
Was ist ein Periodenfremder Ertrag?
Ein Periodenfremder Ertrag ist ein Ertrag, der nicht in der aktuellen Periode erzielt wurde, sondern in einer anderen Periode entstanden ist. Dies kann beispielsweise durch den Verkauf von langfristigen Vermögenswerten wie Grundstücken oder Beteiligungen entstehen. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um eine klare Trennung zwischen periodenfremden und periodenbezogenen Erträgen zu ermöglichen. Periodenfremde Erträge können das Ergebnis einer Periode stark beeinflussen und sollten daher bei der Analyse der finanziellen Performance eines Unternehmens berücksichtigt werden. Es ist wichtig zu beachten, dass periodenfremde Erträge nicht zur operativen Leistungsfähigkeit eines Unternehmens beitragen und daher bei der Bewertung der langfristigen Rentabilität kritisch betrachtet werden sollten. **
-
Sind Abschreibungen Ertrag oder Aufwand?
Sind Abschreibungen Ertrag oder Aufwand? Abschreibungen sind ein Aufwandsposten in der Gewinn- und Verlustrechnung, da sie die Wertminderung von Vermögenswerten über deren Nutzungsdauer hinweg erfassen. Sie mindern somit den Gewinn eines Unternehmens. Obwohl Abschreibungen keinen direkten Cashflow darstellen, sind sie dennoch wichtig für die langfristige finanzielle Gesundheit eines Unternehmens, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten widerspiegeln. Insgesamt sind Abschreibungen also ein Aufwand, der die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.